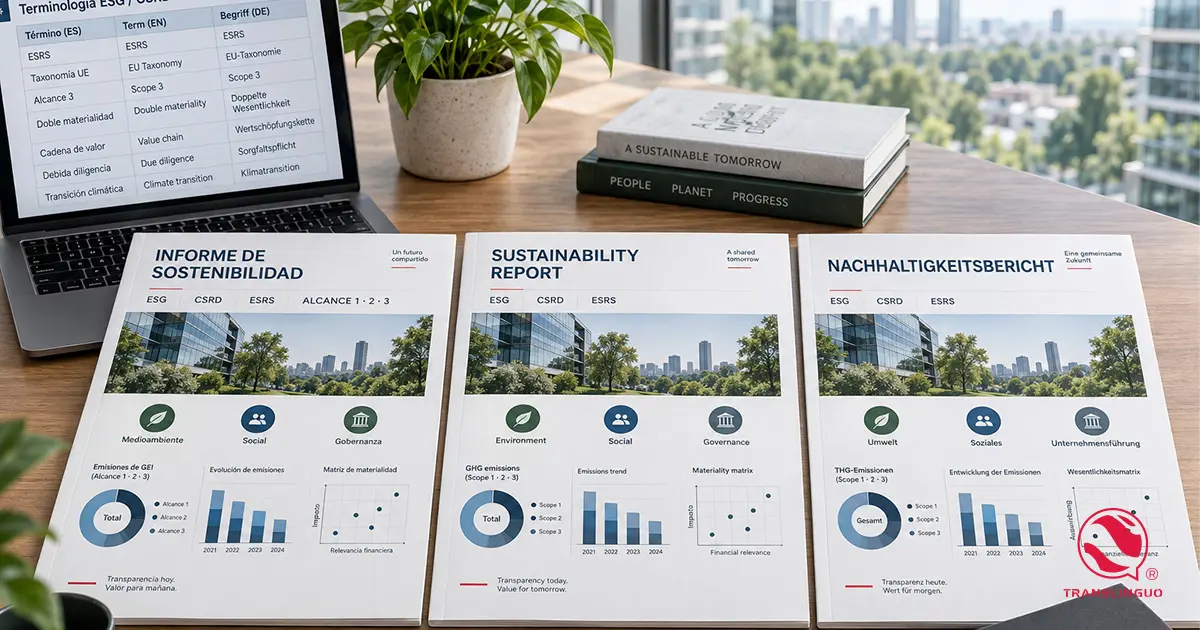
La traducción de informes de sostenibilidad sujetos a la CSRD debe usar la misma terminología normativa —taxonomía UE, indicadores ESRS, alcance 1/2/3— en todos los idiomas en los que se publica el informe, porque un término mal escogido no es un matiz de estilo: es una discrepancia que un auditor de verificación externa o un regulador puede señalar como incidencia. A diferencia de un texto de marketing, aquí no hay margen para la interpretación libre ni para la traducción automática sin supervisión especializada.
Este artículo explica qué empresas están obligadas a reportar tras la última revisión del alcance de la CSRD, qué documentación necesita realmente traducción ESG frente a traducción CSRD estricta, y qué analizamos en Translinguo Global antes de aceptar un proyecto de traducción de memorias de sostenibilidad.
En Translinguo Global, agencia de traducción profesional, nuestros traductores son nativos y cuentan con más de 10 años de experiencia en el sector. Nuestras traducciones nacen de un fuerte conocimiento del área y de más de 10 años de experiencia trabajando con empresas profesionales.
Qué empresas están obligadas a reportar bajo la CSRD (y qué ha cambiado)
El alcance de la CSRD no es el mismo que cuando se aprobó la directiva en 2022, y muchas empresas siguen planificando su traducción CSRD con datos desactualizados. Conocer el alcance real evita tanto invertir recursos innecesarios como llegar tarde si la empresa sigue obligada.
Tras el paquete de simplificación conocido como Omnibus I, adoptado por la Comisión Europea, el alcance de la CSRD se ha reducido de forma sustancial: quedan obligadas las empresas con más de 1.000 empleados y más de 450 millones de euros de facturación neta anual, mientras que las pymes cotizadas y buena parte de las empresas medianas han quedado fuera del perímetro obligatorio, al menos con la normativa vigente en este momento. Además, la medida conocida como “stop the clock” ha retrasado hasta 2028 la obligación de reportar para las empresas de la segunda y tercera oleada. Puedes consultar el estado actualizado de la directiva en la página oficial de la Comisión Europea sobre reporting de sostenibilidad corporativa.
¿Qué empresas están obligadas a reportar bajo la CSRD?
Con la normativa vigente tras el Omnibus I, están obligadas las grandes empresas con más de 1.000 empleados y más de 450 millones de euros de facturación anual. Las empresas que estaban previstas para incorporarse en la segunda o tercera oleada tienen el plazo aplazado hasta 2028. Conviene revisar esta cuestión caso por caso, porque el criterio puede variar según se trate de una matriz, una filial de un grupo internacional o una empresa cotizada, y porque el alcance definitivo todavía puede ajustarse en revisiones posteriores del texto legal.
Por qué la traducción de informes de sostenibilidad exige terminología normativa, no lenguaje de marketing
Un informe de sostenibilidad combina dos registros que rara vez conviven en el mismo documento: narrativa corporativa, con margen estilístico, e indicadores normativos, sin ningún margen. Tratar todo el documento como si fuera el primero es el error de fondo que genera más riesgo reputacional y regulatorio.
Los indicadores ESRS, las categorías de la taxonomía UE o los alcances de emisiones 1, 2 y 3 tienen una definición técnica fijada por la normativa, desarrollada en detalle por el organismo técnico EFRAG, que redacta los estándares europeos de reporte de sostenibilidad bajo mandato de la Comisión Europea. Traducir estos términos por sinónimos aparentemente equivalentes, o dejar que una herramienta automática elija la opción más frecuente en su corpus de entrenamiento, introduce un riesgo real: que el mismo indicador aparezca descrito de forma distinta en la versión en inglés y en la versión en alemán del mismo informe, algo que un auditor de verificación detecta con facilidad.
En este sentido, contar con una agencia de traducción oficial, permite traducir informes de sostenibilidad de manera correcta y técnica, dejando de lado posibles errores generados por traducciones automáticas o agencias no especializadas en traducción empresariales.
Tipo de informe, normativa aplicable, idiomas típicos y nivel de especialización
No todos los documentos que rodean un ejercicio de reporting de sostenibilidad tienen el mismo nivel de exigencia. Esta tabla ayuda a priorizar recursos según el tipo de informe y su normativa de referencia.
| Tipo de informe | Normativa aplicable | Idiomas típicos | Nivel de especialización requerido |
| Informe de sostenibilidad CSRD (matriz) | CSRD / ESRS (EFRAG) | Idioma del país de origen + inglés + idiomas de filiales relevantes | Muy alto: terminología ESRS y taxonomía UE |
| Informe consolidado de grupo multipaís | CSRD / ESRS + normativa local complementaria | Todos los idiomas de las filiales con obligación de reporte | Muy alto: coherencia terminológica entre países |
| Informe voluntario bajo GRI | GRI Standards | Idioma corporativo + mercados de interés para stakeholders | Alto: terminología GRI, distinta de ESRS en varios puntos |
| Comunicación a inversores con datos ESG | ISSB (IFRS S1/S2) + CSRD si aplica | Idioma de los mercados donde cotiza o capta inversión | Alto: coherencia con la terminología financiera IFRS |
| Resumen ejecutivo o nota de prensa de sostenibilidad | Sin normativa técnica directa | Idiomas de comunicación corporativa general | Medio: tono divulgativo, con cifras verificadas por el equipo técnico |
¿Qué diferencia hay entre traducción financiera y traducción ESG?
La traducción financiera trabaja sobre marcos contables como IFRS o US GAAP, con un vocabulario relativamente estable y décadas de normalización terminológica. La traducción ESG, en cambio, se apoya en estándares —ESRS, GRI, ISSB— que todavía están en revisión activa, con actualizaciones periódicas de la propia normativa, lo que exige que el traductor y el glosario de referencia se mantengan al día con cada revisión. En la práctica, muchos informes combinan ambos registros: datos financieros consolidados y métricas de sostenibilidad en el mismo documento, como explicamos con más detalle en nuestro artículo sobre traducción financiera para empresas, donde abordamos también la interoperabilidad entre IFRS y ESRS.
Qué analizamos antes de aceptar un proyecto de traducción ESG/CSRD
Más allá de la teoría normativa, la experiencia real con clientes sujetos a la CSRD muestra un patrón bastante constante de qué complica un proyecto y qué lo simplifica. Compartimos aquí los criterios que aplicamos en la primera consulta, antes de dar un plazo o un presupuesto cerrado para la traducción de informes de sostenibilidad:
- Qué documentación suele faltar: el glosario de indicadores ESRS ya validado por el departamento de sostenibilidad, y la versión traducida del informe del ejercicio anterior, que sirve de referencia terminológica obligatoria si la empresa ya reportaba antes.
- Qué circunstancias dificultan el proyecto: informes de grupo con filiales en varios países que aportan datos de cadena de valor con formatos y unidades distintas, y ejercicios donde la doble materialidad no está claramente delimitada en el documento origen.
- Qué analizamos antes de dar presupuesto: la extensión real del informe (no solo el cuerpo principal, sino anexos y tablas de indicadores), qué marcos conviven en el mismo documento (ESRS, GRI, ISSB), y si el informe ya ha pasado la verificación del auditor externo o todavía está en fase de borrador.
- Qué opciones se valoran cuando la empresa está en el límite del umbral CSRD: priorizar primero los idiomas exigidos por la normativa vigente y dejar como fase dos los idiomas de comunicación voluntaria, en lugar de traducir todo el documento a la vez sin necesidad regulatoria inmediata.
- Qué errores observamos con más frecuencia: equipos que traducen el informe de sostenibilidad y el informe financiero por separado, con proveedores distintos, y terminan con el mismo indicador —por ejemplo, un dato de emisiones— descrito de forma distinta en ambos documentos.
- En qué situaciones no conviene traducir todavía: cuando el informe no ha pasado aún la verificación del auditor externo (assurance). Traducir un borrador que todavía puede sufrir cambios sustanciales en cifras o alcance duplica el trabajo y el coste si la verificación introduce modificaciones posteriores.
¿Es recomendable usar traducción automática para un informe de sostenibilidad?
La traducción automática pura no es recomendable para este tipo de contenido, aunque sí puede tener un papel acotado dentro de un proceso más amplio con supervisión humana experta. La diferencia está en cómo se usa, no en si se usa o no.
En Translinguo Global, agencia de traducción oficial, contamos con la tecnología más avanzada en traducción automática y con traducción con IA. Sin embargo, nuestro proceso de doble verificación nos permite hacer un uso responsable de la IA, que siempre va de la mano de la revisión y post-revisión humana. Nuestros traductores están certificados y son nativos, por lo que garantizamos la máxima calidad y control de nuestras traducciones.
¿Se puede usar traducción automática para un informe de sostenibilidad?
No de forma autónoma. Un motor de traducción automática, incluso entrenado con corpus financiero, no tiene forma de saber que “alcance 3” en un informe ESRS debe mantenerse como término fijo en lugar de traducirse libremente, ni de detectar que dos secciones del mismo informe usan el mismo concepto con matices distintos. Puede acelerar un primer borrador si va seguido de una revisión por un traductor especializado en sostenibilidad con acceso al glosario normativo validado, pero nunca como entrega final sin ese control humano.

Cómo trabajamos la traducción de informes de sostenibilidad en Translinguo Global
Un proyecto de traducción de informes de sostenibilidad bien gestionado combina certificación de calidad, especialización sectorial real y un glosario normativo que se actualiza con cada revisión de ESRS, GRI o ISSB. Este es el proceso que seguimos con departamentos de sostenibilidad, RSC y relación con inversores.
- Auditoría documental inicial: revisión del informe, identificación de marcos aplicables (ESRS, GRI, ISSB) y comprobación de si ya existe glosario o traducción de ejercicios anteriores.
- Verificación del estado del documento: si el informe ya ha pasado la verificación del auditor externo o sigue en fase de borrador, para decidir el momento óptimo de traducir.
- Asignación de traductor especializado en sostenibilidad y finanzas, no un traductor generalista, con acceso al glosario normativo validado por el cliente.
- Traducción y revisión conforme a ISO 17100, con segundo revisor independiente y control cruzado de coherencia entre el informe financiero y el de sostenibilidad si ambos se publican juntos.
- Entrega multilingüe coordinada, priorizando los idiomas exigidos por la normativa vigente si la empresa gestiona plazos ajustados por el calendario de reporting.
Este proceso se apoya en nuestro servicio de traducción especializada, certificado bajo ISO 17100, y se complementa con el enfoque que describimos en traducción de reporting financiero y en traducción corporativa para certificaciones internacionales, especialmente útil si tu empresa además certifica sistemas de gestión bajo normas ISO.
La especialización, no el precio, es la garantía real
En traducción de informes de sostenibilidad para empresas sujetas a la CSRD, el riesgo no está en pagar de más, sino en confiar un documento con terminología normativa viva a un proveedor generalista que no distingue ESRS de GRI ni sabe si un informe ya ha pasado verificación externa. La certificación ISO 17100 y la especialización sectorial real —no solo declarada— son la garantía frente a errores que, en un informe público, tienen coste reputacional y regulatorio, no solo lingüístico. Como agencia de traducción especializada, en Translinguo Global entendemos que este público no es sensible al precio, sino a la precisión.
Si tu departamento de sostenibilidad necesita traducir el informe CSRD, ESG o de reporting no financiero de este ejercicio, consulta nuestro servicio de traducción especializada certificado bajo ISO 17100.